

Mentre la Manovra discute il tema del sistema pensionistico, la pensione sta già cambiando. Con il decreto direttoriale del 16 ottobre 2026 del Ministero del Lavoro, insieme al Ministero dell’Economia, vengono rivisti al ribasso – anche quest’anno – i coefficienti di trasformazione dei montanti contributivi. Questo significa che chi andrà in pensione dal 1° gennaio 2027 vedrà una riduzione del valore dei coefficienti che determinano la quota contributiva dell’assegno: calano tra l’1,21% e l’1,97% a parità di età anagrafica rispetto ai valori attuali.
È l’ottavo aggiornamento dei coefficienti da quando è stato introdotto il sistema contributivo con la legge Dini del 1995. La revisione al ribasso avrà effetto sugli assegni pensionistici con decorrenza tra il 1° gennaio 2027 e il 31 dicembre 2028. L’aggiornamento dipende dai nuovi parametri demografici (miglioramento della speranza di vita) forniti dall’ISTAT. Cosa significa per chi lascia il lavoro nel 2027?
Indice
Doppio effetto sulle pensioni: montante contributivo cresce
Il tasso di capitalizzazione relativo al 2026, ovvero il montante contributivo accumulato fino al 31 dicembre 2025, viene moltiplicato per 1,063359. Si tratta di un incremento che favorisce chi avrà la pensione con decorrenza dal 1° gennaio 2027.
Non si tratta di un aumento della pensione, né del tanto discusso adeguamento all’inflazione. Il meccanismo interviene prima, serve a determinare il valore del capitale contributivo sul quale sarà calcolato l’assegno finale.
Questo tasso, per il 2026, è fissato al 6,3359% e si applica ai contributi accumulati fino alla fine del 2025.
Nuovi coefficienti al ribasso dal 2027
L’altro effetto, che controbilancia l’aumento del montante, sono proprio i nuovi coefficienti di trasformazione presenti nel decreto direttoriale del 16 ottobre 2026.
Come abbiamo anticipato, per il prossimo biennio si riducono tra l’1,21% e l’1,97% a parità di età anagrafica rispetto ai valori attuali. Il valore di questi dipende dall’età in cui si lascia il lavoro: più si è avanti con gli anni, maggiore è la percentuale riconosciuta.
L’aggiornamento però cambia i valori, che risultano inferiori a quelli attualmente in vigore.
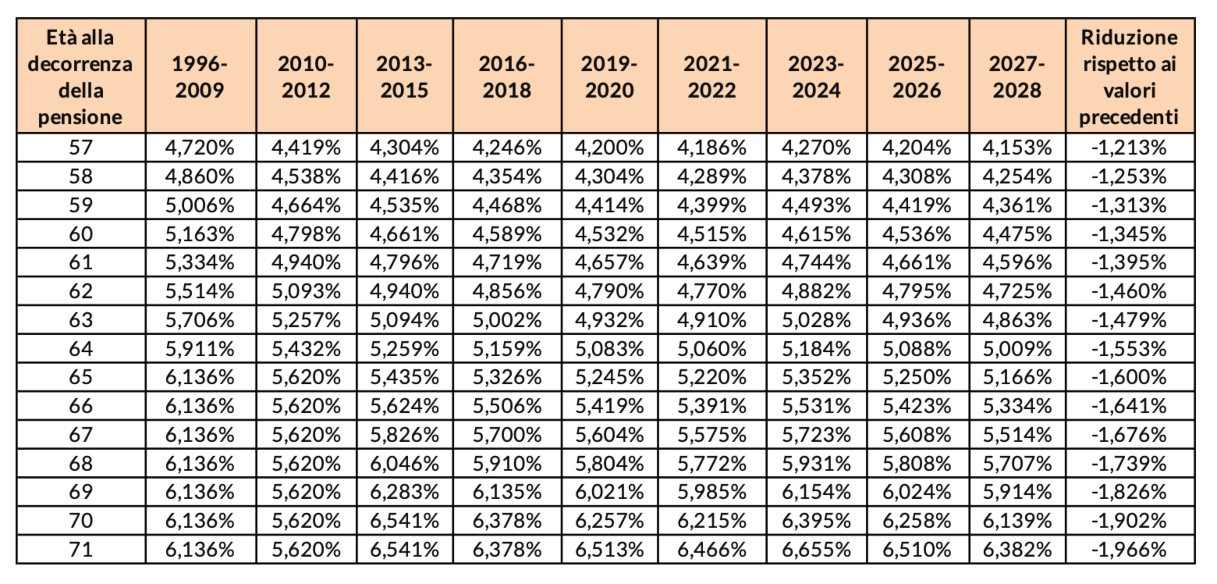
Per esempio, come riporta la tabella:
- a 67 anni il coefficiente passa al 5,514% nel 2027-2028 (-1,68%);
- a 62 anni si scende al 4,725%;
- a 65 anni al 5,166%.
Importo più basso: la simulazione
Il Centro Studi e Ricerche di Itinerari Previdenziali riporta un esempio con i dati attuali:
un lavoratore che ha maturato un montante contributivo pari a 300.000 euro ed è andato in pensione all’età di 64 anni nel 2026, per calcolare la rata di pensione lorda annua deve moltiplicare l’importo del montante finale per il coefficiente relativo ai 64 anni: 300.000 x 5,088% = 15.264 euro lordi l’anno.
Con i valori previsti per il 2027 lo stesso montante vale 15.027 euro lordi annui, ovvero 237 euro in meno.
Ma a seconda dell’età e della propria posizione previdenziale, il risultato potrebbe cambiare anche in positivo. Occorre considerare:
- l’età alla decorrenza;
- la consistenza del montante;
- i contributi versati nell’ultimo anno di lavoro;
- il peso della quota contributiva sul trattamento complessivo.
Riportiamo un esempio di calcolo del Messaggero:
un lavoratore che ha accumulato 200.000 euro di contributi e vuole andare in pensione a 67 anni avrà con il nuovo coefficiente del 5,514%, a parità di montante, un importo inferiore rispetto al calcolo con il vecchio coefficiente: 11.028 euro invece di 11.216 euro, con una perdita di circa 188 euro all’anno.
A bilanciare:
con la crescita del montante contributivo del 6,3359% però, i 200.000 euro diventano 212.671,80 euro e, applicando il nuovo coefficiente, la quota annua sale a circa 11.727 euro. Il saldo finale è quindi di circa 511 euro lordi in più all’anno.
Chi è coinvolto nella riduzione dell’importo
I coefficienti di trasformazione fanno riferimento all’età anagrafica del lavoratore alla data di raggiungimento dei requisiti pensionistici. Maggiore è l’età del pensionando, maggiore sarà il valore del coefficiente e l’importo del montante.
Il cambiamento riguarda tutti i lavoratori per i quali la pensione, o una sua parte, viene calcolata con il sistema contributivo. Si applicano alla quota contributiva della pensione, quindi:
- soggetti sprovvisti di anzianità al 31 dicembre 1995;
- chi esercita l’opzione di calcolo per il sistema contributivo;
- chi aveva meno di 18 anni di contributi al 31 dicembre 1995 (metodo di calcolo misto);
- chi aveva almeno 18 anni di contribuzione al 31 dicembre 1995.


