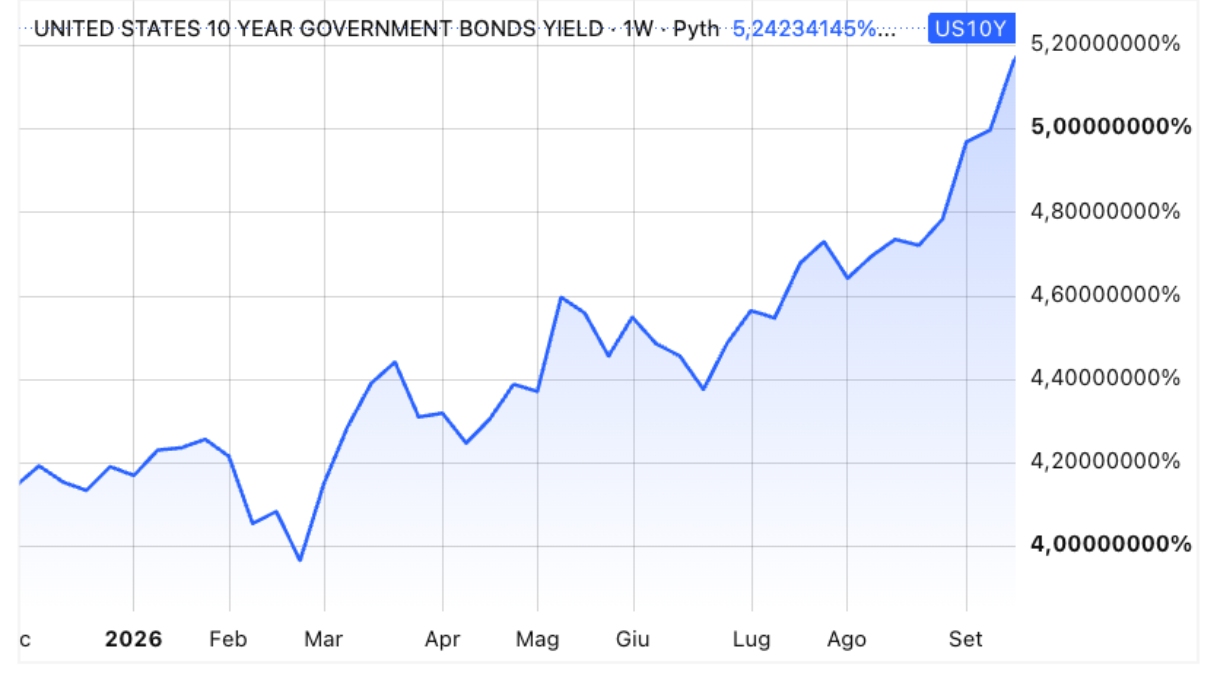
Negli ultimi mesi il mercato internazionale dei titoli di Stato è andato sotto pressione. Lo si nota dall’aumento dei rendimenti dei bond di praticamente tutte le economie avanzate. A spaventare in particolare, però, sono i Treasury Bond degli Stati Uniti. Quelli con scadenza a 10 anni hanno superato, seppur per poco tempo, una soglia psicologica di rendimento importante, il 5,25%.
Oltre questa soglia, storicamente, si inverte una particolare correlazione con il mercato azionario, che inizia a seguire i Bond invece che comportarsi all’opposto. Il valore delle azioni inizia a calare e, in questo momento, un fenomeno come questo potrebbe essere un grosso problema per l’economia statunitense e mondiale.
Indice
La soglia del 5,25% dei Treasury Bond, spiegata
Per capire perché i rendimenti dei Treasury Bond statunitensi hanno iniziato a spaventare i mercati, bisogna capire la correlazione tra il mercato delle obbligazioni di Stato e quello delle azioni.
Normalmente, i due mercati hanno una correlazione inversa: peggio vanno i T-Bond, meglio va Wall Street. Questo succede perché gli investitori preferiscono comprare azioni, che hanno rendimenti più alti, rispetto ai T-Bond quando l’economia è in salute.
Storicamente, questa correlazione rimane vera fino a che i T-Bond non superano, per un periodo di tempo prolungato, il 5,25% di rendimento. In quel momento la correlazione si inverte. Tra gli investitori inizia a prevalere la paura e iniziano le vendite di azioni, con i capitali che si spostano verso i beni rifugio.
Perché proprio il 5,25%
La parola chiave di questo ragionamento è storicamente. Non c’è una ragione matematica per cui, quando i T-Bond raggiungono il 5,25% di rendimento, la correlazione con l’andamento della Borsa si inverte. È semplicemente sempre successo così. Il caso recente più esplicativo di questo meccanismo è stato nel 1999, quando scoppiò la bolla delle Dot-Com.
Ci sono però alcune teorie su perché questa soglia sia così temuta:
- Il T-Bond a 10 anni è considerato il benchmark globale dell’investimento “risk free”, senza rischio. Oltre il 5,25% diventa competitivo con le azioni, e quindi gli investitori tendono a uscire dal mercato azionario;
- Un T-Bond al 5,25% significa tassi di interesse reali molto alti. Le aziende devono ripagare debiti sempre più costosi e questo impiega capitali che escono dal mercato, rallentandolo;
- Il valore delle azioni teorico è calcolato con una formula che vede il rendimento dei titoli di Stato al denominatore. Se questo si alza troppo, al contempo il valore atteso delle azioni scende e questo può causare una fuga di capitali dai mercati finanziari.
Perché i titoli di Stato hanno rendimenti così alti
Le ragioni per cui il mercato dei titoli di Stato è sotto pressione in questi mesi sono molte e complesse. Per spiegarlo, è bene analizzare i fenomeni che hanno influenzato l’andamento dei titoli da quello di più lungo periodo ai più contingenti.
Le origini della crisi del mercato dei titoli di Stato
La premessa a questa crisi è che da anni la struttura dei debiti pubblici sta cambiando. C’è sempre meno interesse per i titoli a lungo termine, come quelli trentennali. Questo ha portato gli Stati a vendere sempre più titoli a breve termine, 5 o 10 anni di durata.
Questo ha aumentato il cosiddetto rischio di rifinanziamento. Gli Stati non pagano il debito pubblico con le entrate, ma con altro debito. Se il debito viene contratto con titoli a breve scadenza, diventa più probabile che si finisca per sostituire debito a basso costo con debito ad alto costo.
È quello che potrebbe succedere all’Italia nel 2027 se i rendimenti dei Btp dovessero rimanere ai livelli attuali. Il prossimo anno andranno in scadenza molti titoli emessi prima del 2021, quando il costo del denaro era nullo. Andranno rifinanziati con nuovi Btp che rischiano di avere cedole vicine al 5%, contro quelle da meno dell’1% dei titoli in scadenza.
I fattori contingenti che stanno peggiorando la crisi
Ci sono quindi sempre più titoli di Stato sul mercato. Il loro valore quindi cala e i rendimenti crescono. In sé questa è una situazione di rischio, ma in sviluppo lento. Ad accelerarla negli ultimi mesi sono stati una serie di fattori contingenti:
- il debito statunitense che ha superato i 40.000 miliardi di dollari;
- l’inflazione causata dalla guerra in Medio Oriente sta aumentando e l’amministrazione Trump non la sta affrontando;
- la Fed è molto lenta nell’alzare i tassi di interesse nel contrastare l’inflazione;
- i T-Bond oltre il 5% fanno concorrenza ai titoli europei, che quindi soffrono un aumento dei rendimenti.
I rischi di una crisi finanziaria oggi
Se la Borsa statunitense dovesse iniziare ad andare male, le conseguenze potrebbero essere particolarmente gravi per alcune situazioni di rischio che si sono create negli ultimi anni.
Le famiglie statunitensi e le azioni
La Fed ha rilevato che nel 2025 il 33% della ricchezza delle famiglie statunitensi era conservato in azioni. Una percentuale molto più alta rispetto al passato. Secondo diversi osservatori, questa è una delle ragioni per cui i consumatori statunitensi stanno reggendo bene ai recenti picchi di inflazione.
Finché le azioni aumentano di valore, in caso di una crescita delle spese causata dall’inflazione, le famiglie possono sempre vendere le loro azioni e coprire le uscite. Se la Borsa dovesse entrare in crisi questo meccanismo smetterebbe di funzionare. Il rischio è che i consumi interni, su cui l’economia statunitense si basa da sempre, crollino.
Il debito per i data center e la corsa ai capitali
Sul mercato obbligazionario, però, non ci sono soltanto gli Stati. Negli ultimi mesi, le grandi aziende tecnologiche hanno emesso moltissimi bond per finanziare la spesa derivata dalla costruzione dei data center, utilizzati per addestrare l’intelligenza artificiale.
JP Morgan ha stimato che, in totale, si tratterebbe di circa 4.100 miliardi di dollari in debito emesso per pagare lo sviluppo dell’IA, che è più di tutto il debito pubblico italiano. Debito rischioso, il cui costo aumenta all’aumentare dei rendimenti dei T-Bond.
Queste aziende finiranno per competere per gli stessi capitali degli Stati, costringendo i governi ad alzare ulteriormente le cedole dei titoli. Questo rischierebbe di dare il via a un circolo vizioso:
- i rendimenti dei titoli di Stato aumenterebbero per via della concorrenza dei bond delle aziende;
- l’aumento dei rendimenti dei bond governativi farebbe calare il valore delle azioni, se si mantenesse oltre il 5,25% per molto tempo;
- il crollo del valore delle azioni eroderebbe i risparmi delle famiglie, rallentando l’economia;
- un’economia più lenta farebbe calare le entrate derivate dalle tasse per gli Stati;
- gli Stati sarebbero costretti a prendere più soldi in prestito, emettendo più titoli che farebbero aumentare i rendimenti.