Quanto vale davvero lo sport femminile? La risposta più onesta è: dipende da ciò che misuriamo. I ricavi di una lega o di un club non sono gli stipendi delle atlete. Il valore attribuito a una squadra da un investitore non coincide con il denaro disponibile né con i ricavi già generati. E una sponsorship, per quanto importante, non garantisce da sola la sostenibilità economica di un’organizzazione. Confondere queste grandezze rende più semplice il racconto, ma meno comprensibile il mercato.
Per inquadrare davvero il fenomeno dobbiamo distinguere quattro dimensioni: ricavi, retribuzioni, investimenti e valore economico di club e competizioni. È proprio osservando le distanze tra questi numeri che emerge la fotografia più interessante: lo sport femminile non è più un settore privo di domanda o capitali, ma un’industria giovane nella quale la crescita dell’attenzione precede ancora la piena maturazione dei modelli economici.
È un mercato con livelli di maturità molto diversi a seconda della disciplina e del Paese osservato. Il ritardo dell’Italia, ancora evidente sotto molti aspetti, non deve però distorcere la lettura del fenomeno: in altri mercati, investimenti, ricavi e professionalizzazione stanno già accelerando. Vediamo in quale direzione e quali aspettative suggeriscono questi segnali.
Indice
Un mercato globale da oltre 3 miliardi di dollari
Il primo numero da cui partire è quello dei ricavi generati dallo sport femminile.
Deloitte prevede che lo sport femminile d’élite genererà almeno 3 miliardi di dollari nel 2026, circa il 25% in più rispetto ai 2,4 miliardi del 2025 e il 340% in più rispetto al 2022. Si tratta dei ricavi prodotti da tre fonti principali: attività commerciali, diritti media e matchday. Sponsorship, partnership, licensing e merchandising dovrebbero rappresentare il 45% del totale; i ricavi da stadio e palazzetto il 30%; quelli audiovisivi il restante 25%.
Questa composizione racconta un mercato nel quale i brand hanno ancora un ruolo più rilevante rispetto ai broadcaster. È un andamento frequente nelle industrie emergenti: gli investimenti commerciali arrivano prima che si siano consolidati audience regolari, abitudini di consumo e diritti media di valore comparabile a quelli delle proprietà sportive mature.
Anche la distribuzione geografica è molto concentrata. La ricerca stima che il Nord America genererà il 54% dei ricavi globali del 2026, mentre all’Europa viene attribuito soltanto il 14%. Calcio e basket, insieme, rappresenteranno circa il 70% del mercato.
I 3 miliardi di dollari, dunque, sono un traguardo importante ma non descrivono un ecosistema uniforme. Dietro il dato globale convivono leghe statunitensi che vendono nuove franchigie per centinaia di milioni, club europei ancora dipendenti dal supporto delle squadre maschili e discipline nelle quali il professionismo è soltanto parziale. Non esiste un unico mercato dello sport femminile. Esistono mercati con velocità, strutture e livelli di maturità molto diversi.
Quanto guadagna davvero un’atleta
È negli stipendi che questa frammentazione diventa più evidente. Parlando di calcio, il Global Transfer Report 2025 della FIFA mostra che, nei contratti legati ai trasferimenti internazionali del calcio professionistico femminile, la retribuzione fissa annua mediana è stata di 19.800 dollari. Il 21,7% delle calciatrici interessate ha superato i 50.000 dollari e, per la prima volta, sono stati registrati contratti con una remunerazione fissa superiore al milione di dollari. Questi ultimi, però, rappresentano l’eccezione: soltanto lo 0,5% dei contratti analizzati prevedeva più di 500.000 dollari all’anno.
Anche il mercato dei cartellini sta accelerando, un segnale distinto dagli stipendi ma utile per misurare il valore attribuito alle calciatrici. È il caso di Arianna Caruso, ex Bayern Monaco e Juventus, il cui cartellino è stato acquistato dal Real Madrid a metà agosto per 650 mila euro, e di Giulia Dragoni, giovane promessa diciannovenne, il cui cartellino è stato acquistato dal Chelsea Women per 500 mila euro.
In Italia, la questione retributiva è legata anche al perimetro molto ristretto del professionismo. Soltanto la Serie A di calcio femminile è professionistica, mentre le categorie inferiori e gli altri sport di squadra operano attraverso regimi differenti.
Parlando di numeri: per la stagione 2025/26, la FIGC aveva fissato per una calciatrice professionista dai 24 anni in su un minimo di 27.684 euro lordi annui. Non è lo stipendio medio della Serie A e non indica quanto guadagnino le giocatrici più affermate: è il pavimento contrattuale sotto il quale un club non può scendere.
Il passaggio al professionismo ha introdotto tutele che in molti lavori vengono date per scontato: contratto, previdenza, assistenza sanitaria, protezione in caso di infortunio. Per questo il pay gap non può essere misurato soltanto confrontando l’ingaggio di una calciatrice con quello di un calciatore. Prima ancora del livello della retribuzione, contano l’esistenza di un contratto, la continuità del reddito e la possibilità di costruire una carriera senza dover affiancare un secondo lavoro.
Perché le sponsorizzazioni sono ancora il motore dei ricavi
Nel mercato globale, quasi un dollaro su due arriva dalla componente commerciale. Nel calcio europeo questa dipendenza è ancora maggiore rispetto a quello che accade oltreoceano.
La Deloitte Football Money League 2026 mostra che i quindici club femminili europei con i ricavi più alti hanno generato complessivamente 158 milioni di euro nella stagione 2024/25, il 35% in più rispetto all’anno precedente. Per la prima volta, i ricavi medi hanno superato i 10 milioni per club. Il 72% del fatturato di queste società è arrivato dalle attività commerciali. Arsenal Women ha guidato la classifica con 25,6 milioni di euro; Chelsea Women ha prodotto 25,4 milioni, di cui 19,1 milioni da ricavi commerciali.
Questa centralità degli sponsor può essere interpretata come una fragilità, perché espone club e leghe alla concentrazione dei ricavi. Ma è anche un segnale del tipo di valore che il mercato sta riconoscendo. I brand non investono soltanto per raggiungere un pubblico numericamente ampio. Cercano community più giovani, valori riconoscibili, nuove modalità di relazione con pubblici e community ancora poco presidiati.
Negli Stati Uniti, Nielsen ha rilevato un aumento del 120% della spesa pubblicitaria nello sport femminile dal 2022. Più del 30% dei fan della NWSL, il massimo campionato di calcio femminile americano, dichiara di avere acquistato un marchio dopo averlo visto durante una partita.
Non significa che ogni sponsorship produca automaticamente un ritorno. Una partnership genera valore quando il brand non si limita ad acquistare visibilità, ma aggiunge una capacità utile: distribuzione, contenuti, tecnologia, retail, dati, servizi o accesso a una nuova community.
Nel mercato dello sport femminile, lo sponsor può essere parte dell’infrastruttura di crescita.
Investimenti e trasferimenti: cresce il prezzo degli asset
Il valore economico emerge anche attraverso le somme che gli investitori sono disposti a pagare per entrare nel mercato.
Negli ultimi tre anni sono aumentate le operazioni dedicate allo sport femminile europeo, sostenute anche dalla nascita di fondi specializzati, con la maggior parte delle transazioni effettuate da diversi veicoli di investimento nati specificatamente con l’obiettivo di investire in realtà femminili.
Il grafico sotto mostra alcune delle principali operazioni europee, sostenute da piattaforme di investimento specializzate in sport femminile come Kynisca, Monarch Collective e CRUX, realtà che condividono la tesi che lo sport femminile sia un asset class estremamente svalutato, e per questo valga la pena investire.
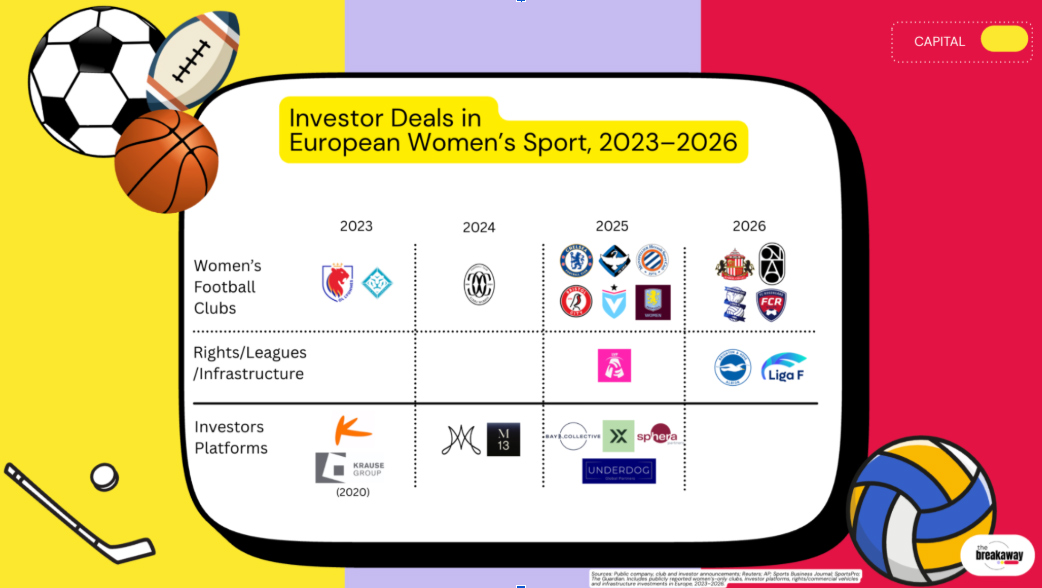
Negli Stati Uniti, le valutazioni delle proprietà sportive stanno aumentando ancora più rapidamente. Nella NWSL, la quota d’ingresso richiesta a una nuova franchigia, la cosiddetta expansion fee, è passata dai 2 milioni di dollari pagati per Angel City e San Diego nel 2022 ai 165 milioni annunciati per la nuova franchigia di Atlanta prevista nel 2028.
Queste cifre non sono ricavi e non garantiscono profitti futuri. Esprimono le aspettative degli investitori: scarsità delle licenze, crescita del pubblico, futuri diritti media e possibilità di apprezzamento dell’asset. Il rischio è scambiare l’aumento delle valutazioni per una sostenibilità già raggiunta. L’opportunità è usare i capitali raccolti per costruire strutture, competenze commerciali e prodotti capaci di giustificare quelle aspettative.
E in Italia, cosa dicono i dati? La domanda esiste, ma va trasformata in abitudine di consumo
La ricerca realizzata da YouGov con The Breakaway mostra che 18,6 milioni di italiani e italiane dichiarano interesse per lo sport femminile. Solo il 4%, però, lo considera uno dei propri interessi principali. È la distanza tra bacino potenziale e mercato attivato.
Avere milioni di persone interessate non equivale ad avere milioni di spettatori abituali o clienti paganti. Per compiere questo passaggio servono calendari riconoscibili, contenuti accessibili, continuità editoriale, atlete conosciute, occasioni di partecipazione e una proposta chiara.
Il pubblico non può costruire un’abitudine intorno a un prodotto difficile da trovare.
Per questo la visibilità non è soltanto un tema culturale. È un’infrastruttura economica: aumenta la familiarità, rende misurabile l’audience, permette ai brand di valutare gli investimenti e crea le condizioni per monetizzare diritti, biglietti, membership e merchandising.
Il vero gap economico non è un solo numero
Il divario tra sport maschile e femminile viene spesso riassunto nel confronto tra due stipendi o due montepremi. È una rappresentazione immediata, ma parziale.
Esiste un revenue gap: la differenza nei ricavi prodotti da leghe, club e competizioni.
Esiste un investment gap: quanto capitale è stato destinato nel tempo a strutture, persone, marketing e sviluppo del prodotto.
Esiste un media exposure gap: quante occasioni ha il pubblico di scoprire e seguire lo sport.
Esiste un data gap: quanto le organizzazioni conoscono realmente i propri fan e quanto riescono a dimostrare il valore offerto agli sponsor.
Ed esiste un infrastructure gap: qualità degli impianti, orari, servizi, settori giovanili e condizioni nelle quali le atlete possono allenarsi e competere.
I numeri mostrano che lo sport femminile è entrato in una nuova fase. Non deve più dimostrare di poter generare interesse, ricavi o ritorni commerciali. Deve imparare a trasformare una crescita ancora discontinua in un’economia più solida e meno dipendente da pochi soggetti.
La sfida non è raggiungere rapidamente le cifre dello sport maschile. È costruire un modello capace di offrire un ritorno agli investitori, creare un prodotto rilevante per il pubblico e riconoscere valore alle atlete.